固定座机:029-85428401
客户经理:15596169881
客户经理:15596169890
运营专员:13679259787
公司地址:西安市莲湖区北关正街31号开元北方大厦11楼
一、暂估频频被严查的核心原因?
1、暂估是利润调节“重灾区”
不少企业通过暂估成本人为控制季度或年度利润,以达到延迟纳税或偷逃税款的目的。
2、业务真实性极易缺失
暂估操作大多发生在尚未取得发票阶段,对应的成本可直接参与所得税预缴扣除,宽松空间下,虚列成本、虚构支出的违规行为频发。
3、大数据稽查实现全方位监控
全电发票常态化应用,搭配银行流水、购销合同数据,三方信息自动交叉比对。虚假暂估、无依据挂账的成本项目,很快就能被系统精准识别。
二、税务稽查模式升级,紧盯预缴环节
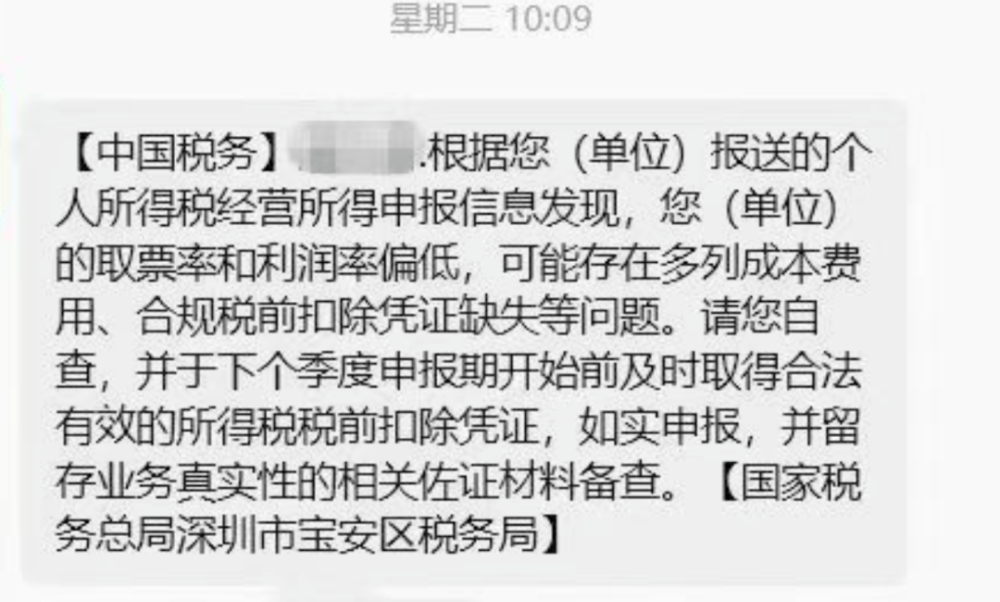
现如今税务核查不再局限于传统账面翻阅,全面转向数据化风控,稽查关口也从年末汇算,提前至每季度预缴申报阶段。
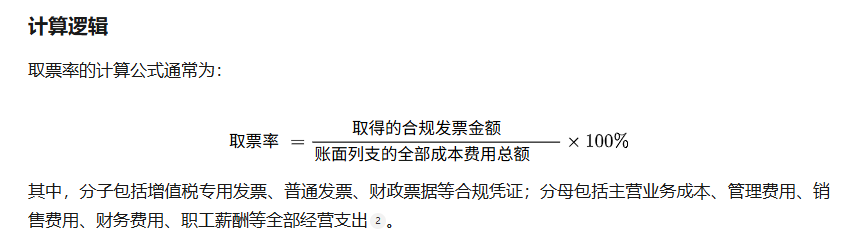
在本次白条入账专项整治中,“取票率”成为核心风控判定指标:
系统会根据企业所在行业、规模和历史数据,设置动态的“取票率”预警线。实务中,多数行业的合理取票率在70%—90%区间,若长期低于行业平均水平,会触发涉税风险提示,被列为重点核查对象。
三、两张申报表,快速锁定暂估涉税风险
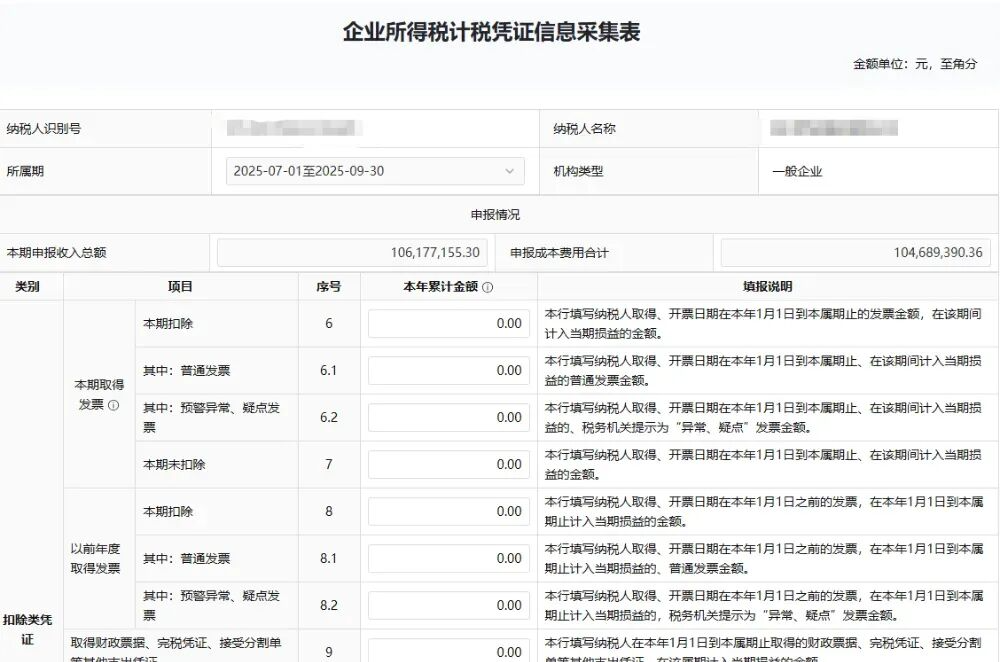
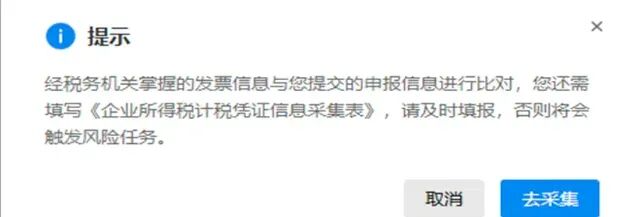
系统在预缴阶段通过以下2方面的申报,就能发现成本列支是否合规。
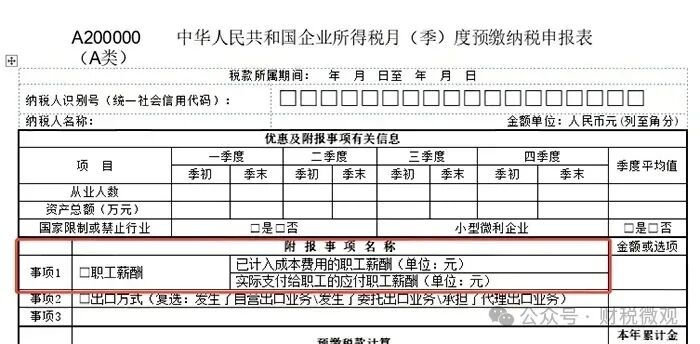
1、《职工薪酬支出及纳税调整明细表》前置填报
企业必须在季度预缴时就详细填报职工薪酬数据,系统可实时比对工资发放记录、个税申报数据与成本列支情况,异常情况会触发预警。