固定座机:029-85428401
客户经理:15596169881
客户经理:15596169890
运营专员:13679259787
公司地址:西安市莲湖区北关正街31号开元北方大厦11楼
想顺利注销、不被追责?先做好自查,这5类问题最常见:
一、账面有存货,但无实物
①已经销售但没做收入:该行为涉嫌偷税,需马上进行自查,并补缴增值税、企业所得税等税款。
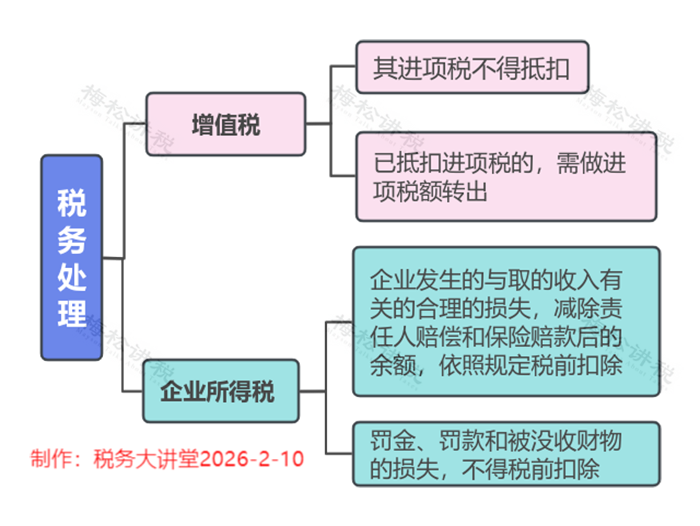
②存货已损毁:属于正常损耗的,可税前扣除;属于非正常损失的,进项税要转出,税前扣除有条件限制,具体规定如下:
二、存货已过期,怎么办?
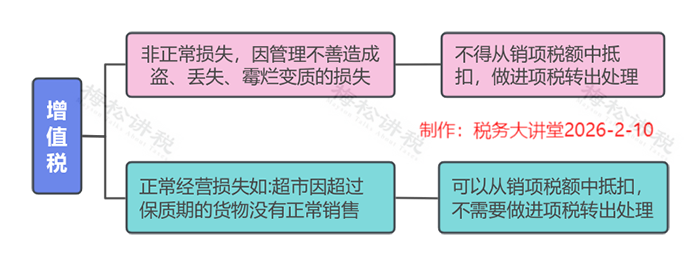
①作为资产损失处理:属于生产经营活动中实际发生的资产损失,准予在企业所得税前扣除;增值税进项的处理分下列两种情况:
②低价销售处理:有正当理由的低价销售(如临期、歇业),一般不会被核定补税。
三、增值税留抵税额,能退吗?
不能退!注销时未抵扣的进项税和留抵税额,税务局原则上不予退还。
常见操作:将货物销售给关联公司,转嫁税额。但必须价格公允、有商业实质,否则可能被认定虚开!
四、老板、员工从公司借款,一直未归还
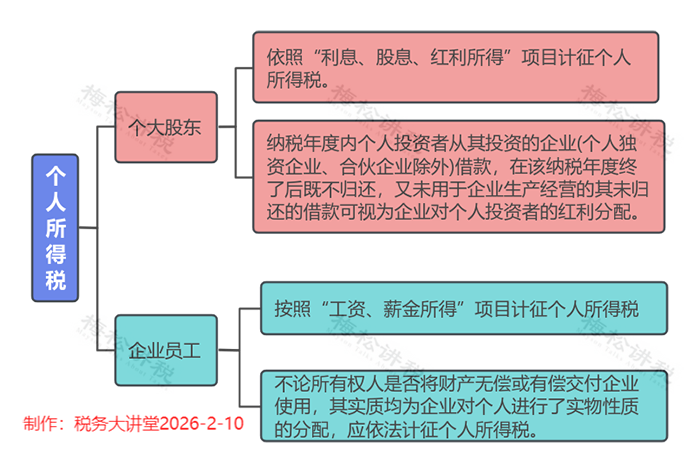
这种情况下可能会涉及缴纳个人所得税,具体规定如下:
因此,企业注销前一定要好好自查一下“其他应收款”等往来科目。
五、印花税未足额缴纳
印花税的征税范围非常广泛,购销、租赁、注资、营业账簿等都涉及印花税。
而这平时不起眼的小税种在注销的时候通常会被税务局翻个底朝天。
避免风险的唯一的办法就是先自查!